近日,多位“分转商城”的平台用户向财联社爆料称,该平台以“积分电商”口头运营,但施行经由中触及征信授权、风险评估、会员付费等要领,不少用户在付费后并未得到贷款开云kaiyun,退款亦存在抑遏。
为何奢华商城会触及贷款纠纷?经过走访,财联社记者了解到,此类商城涉嫌以奢华口头获取贷款,已成为信贷资金获客的灰色通说念。况兼,这种行内俗称为“商城”的模式依然激勉监管柔柔。
11月19日,华南某省方位金融监管东说念主士对财联社暗示,已柔柔到市集上相同表象,当今摸底宇宙相同“商城”平台至少超千家,单家月走动额最高在2亿-3亿元,预估全年共计约6000亿活水。更要紧的是,商城模式以3000元驾驭奢华贷款为主,触及东说念主群基数比较大,容易激勉集体投诉事件。
据了解,与传统助贷模式借款东说念主提交恳求,完成贷款匹配后再收费的模式不同,商城模式多数情况下通过发展会员方式吸纳准贷款客户,网罗客户良友并与资方进行匹配。这一过程已发生“会员费”等联系用度,但平台不保证后续融资奏效。
客户如与资方匹配奏效,施行的放款经由则荫藏奢华过程中——即客户“购买”某一“商品”,但并不收到货品,而是得到一别名为“奢华分期”的贷款资金。部分商城以致提供回购服务,廉价回收客户此前“购买”的联系“商品”,进一步得到息费收益。对过时客户,平台亦会介入催收等贷后管束链条。
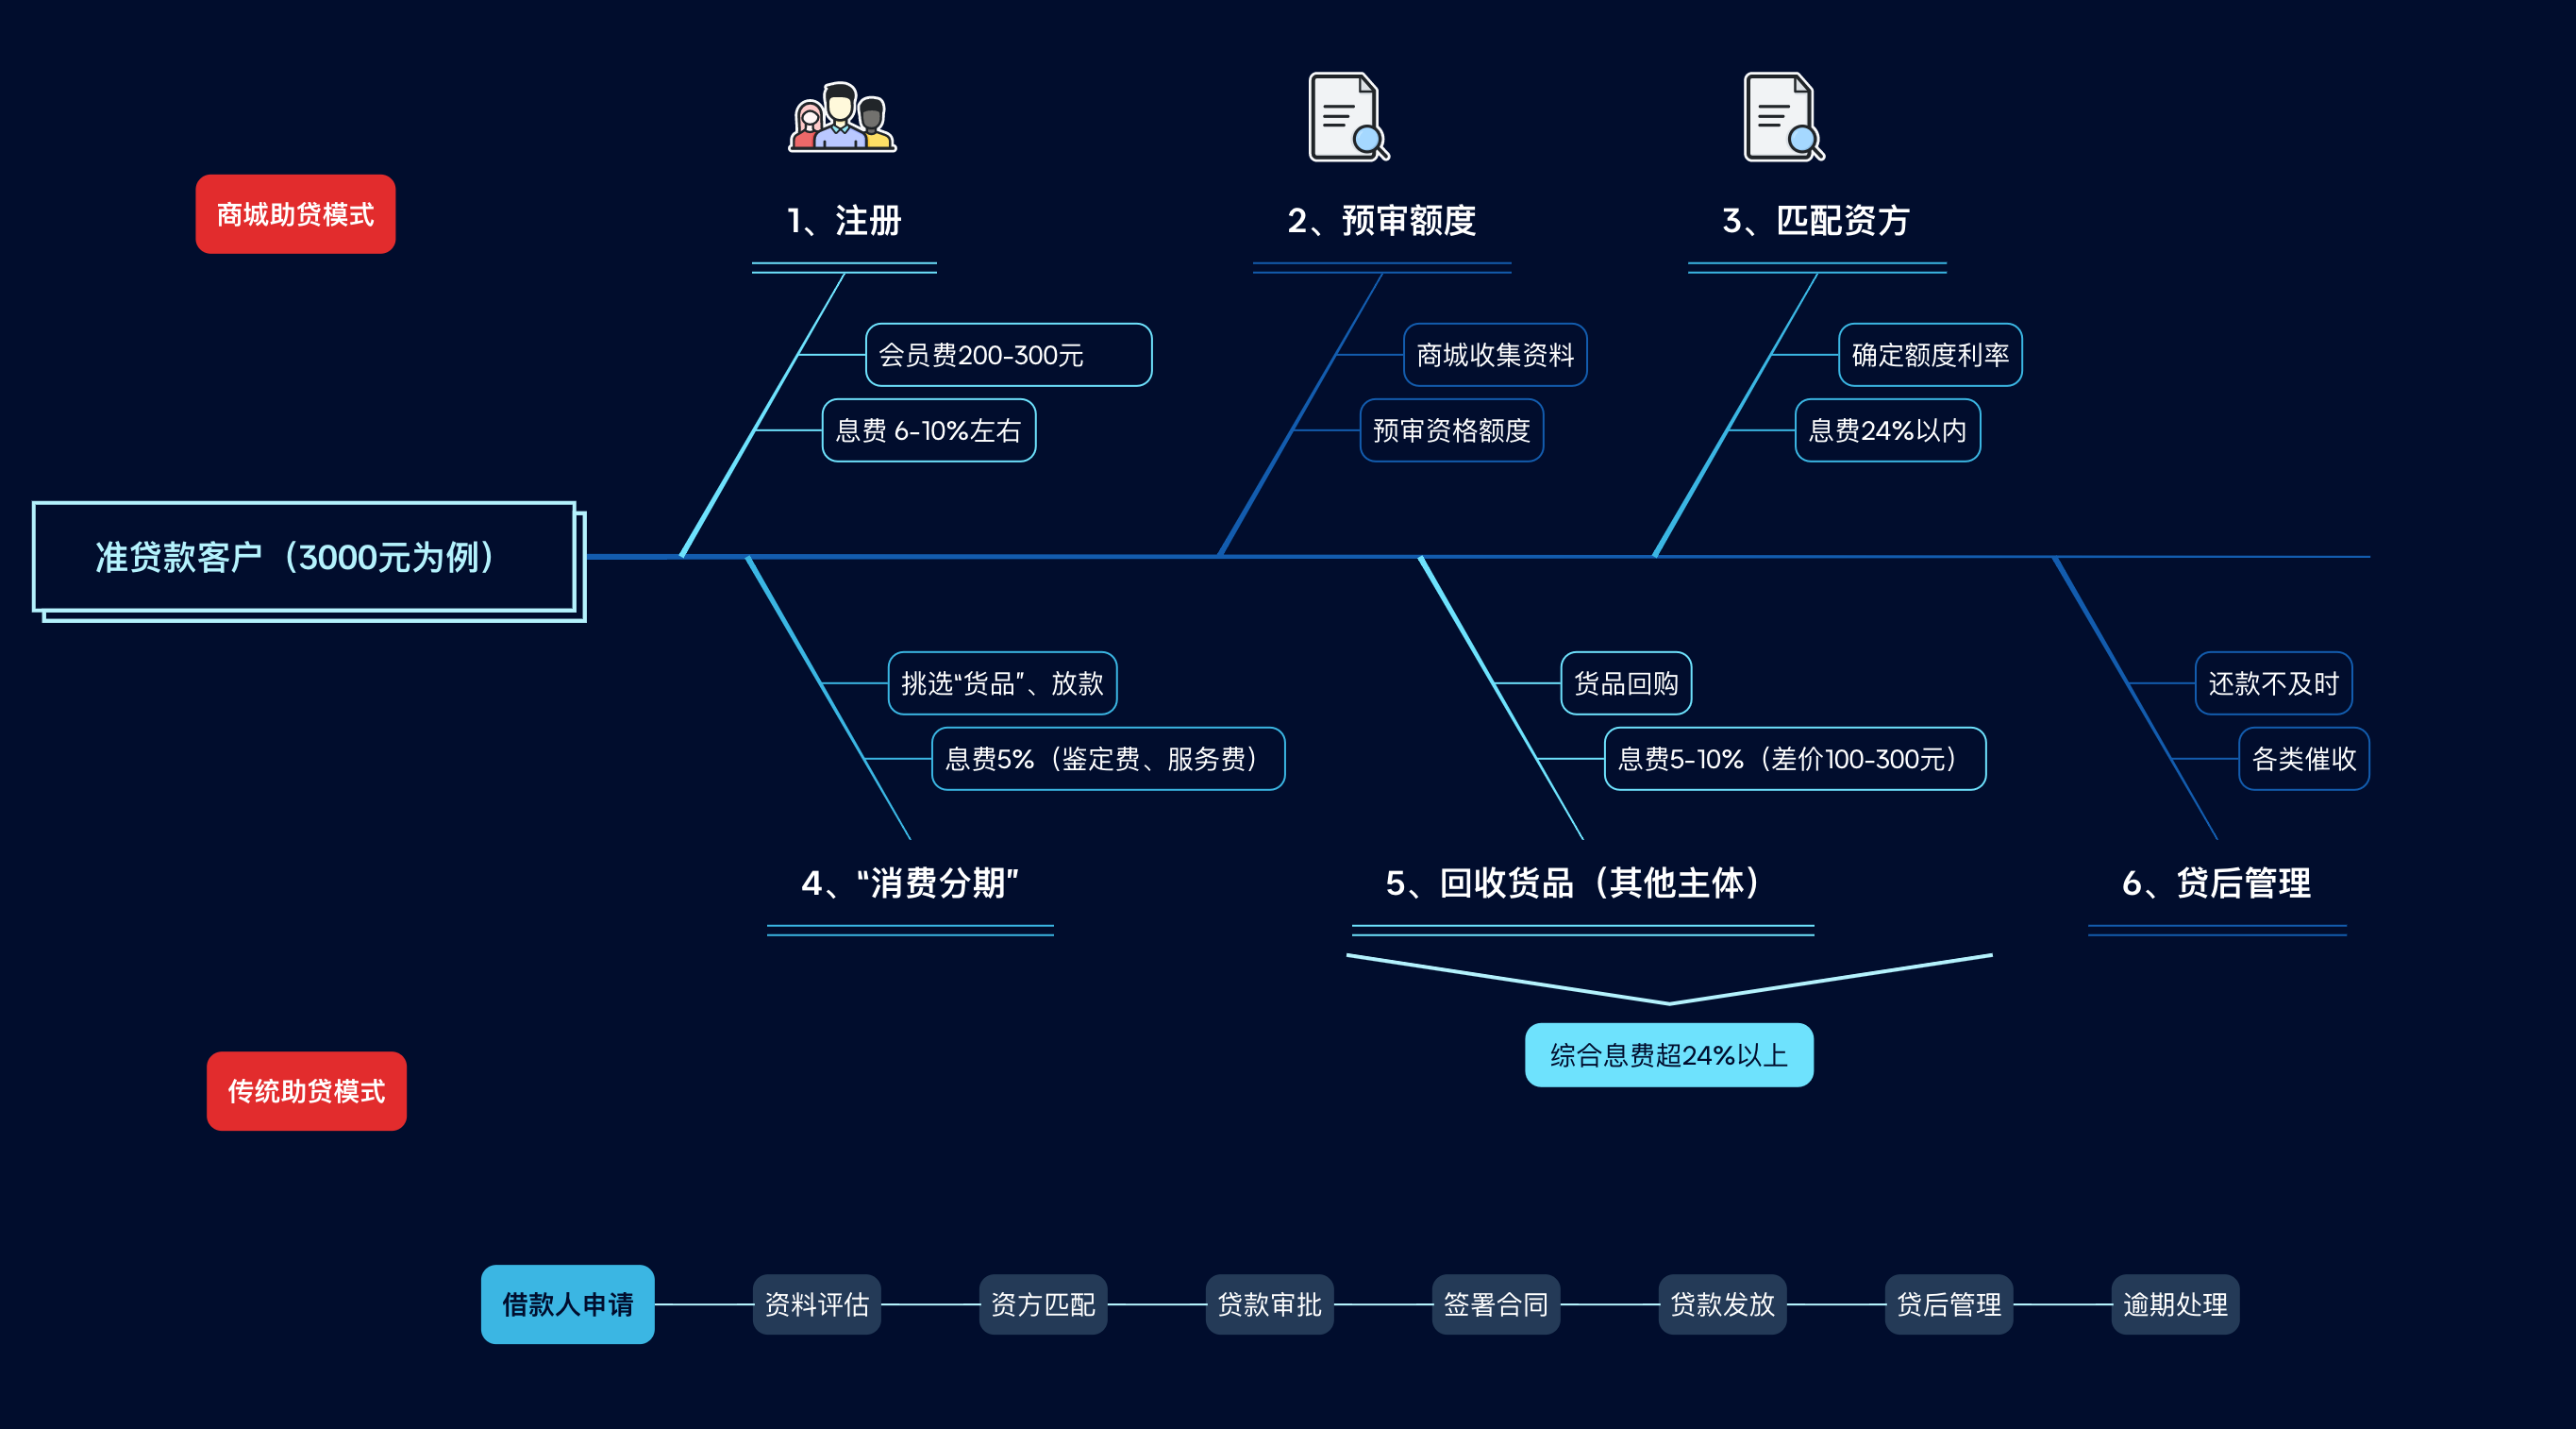
受访业内东说念主士炫耀,经过多重收费,此类平台向用户收取的总息费水平将较着突出24%,以致达到36%以上。
11月16日,北京某资深金融行业东说念主士对财联社暗示,监管策略趋严下,连年来泄漏的“商城”引入“前置收费”、“会员服务”模式,其主见便是为幸免触及利率或通说念费认定规模,擢升施行息费水平。
奢华商城隐秘贷款导流,前置收费激勉巨额投诉
天眼查炫耀,分转商城运营主体深圳市分转科技有限公司,诞生于2023年10月,是一家以从事互联网和联系服务为主的企业。企业注册本钱500万东说念主民币。
分转商城宣称,不错“凭借巨大的整合与兑换智商,冲突线上线下壁垒,完了积分通兑奢华”。适度当今,分转商城注册用户突出500万东说念主。
但是,在奢华保、黑猫等投诉平台,联系分转商城、雪花商城等私行扣会员费不退费、带领贷款以致失当催收的投诉,却共计接近3000条。
11月18日,财联社记者以奢华者身份下载分转商城APP并扣问分期贷款业务,被见告须提供个东说念主全名、手机和身份证信息方能无间,在获取良友后客服又称最终贷款额度以资方批复为准。
财联社记者在分转商城APP诡秘策略发现,该平台条款网罗信息的主体包括与分转商城协作的金融机构(包括但不限于银行、奢华金融公司、小贷公司、相信公司),根据完了业务功能主见需要触发网罗。
11月19日,华东某省小贷公司协会东说念主士对财联社暗示,商城一般收取200-300元会员费,看似未几,但关于贷款方针在3000元的主力东说念主群而言,特殊于增多10%息费成本。重复平台的回购利差,种种肆意费、服务费等,施行息费水平可能突出36%。
该东说念主士进一步先容称,这一模式与信用卡套现不同。信用卡套现,客户一般已得到银行授信额度,其主见只在于套取现款并侧目贷后监管。商城方针则是获取新晋信贷客户,因此商城需要事前网罗审核个东说念主征信信息,再向执牌机构或关联机构恳求贷款,但并非统共恳求都能遂愿。
财联社记者梳剃头现,奢华保平台存有近千条触及商城平台以先容贷款为名,带领客户交纳会员费的投诉。
11月16日的最新案例炫耀,一位分转商城用户称,其注册登录分转商城app后,被带领购买积分以领取贷款额度,但后续贷款莫得获批。平台在未见告情况下,用户发现有在次月291元的还款用度。
针对以上监管与行业内东说念主士的见识,11月19日,财联社记者多方渠说念试图谈判采访分转科技,适度发稿未获回话。
“怪神气”模式,监管、行业争议“印子钱”
吸收财联社记者采访的监管东说念主士和行业东说念主士较为一致觉得,商城模式客户最终是为了取得贷款而非货品,内核是融资假贷无疑。
但碍于商城运营主体多数为非金融机构,融资过程藏隐在奢华举止的“外壳”中,尽管其空洞息费水平依然超出了现有礼貌认定的印子钱24%水平,当今在实践中还无法被有用界定为违纪放贷大约印子钱,并按照金融监管礼貌来治理。
“独一最终主见指向信贷撮合,就有助贷的可能空间。但这类通过积分或虚构权力升沉收费的模式,难以从根柢上阻绝”,广州某律所资深经济讼师对财联社暗示。
11月20日,北京一金钱管束公司认真东说念主对财联社暗示,施行上商城模式属于用失误奢华或买卖来完了融资的主见,况兼空洞息费跳跃法定的水平。是否属于印子钱,当今业内和监管还存在争议,最中枢问题是根据链条若何固定。
财联社记者扫视到,因为商城模式避讳且收益可不雅,游离于监管舛误之中,近期有不少机构和资金正撺拳拢袖。
11月20日,两位金融行业东说念主士炫耀,部分助贷机构和金钱管束公司近期正在筹办开设商城,以相投现时的市集需求并寻找新的发展空间。
上述监管东说念主士还炫耀,下半年来扫视到部分商城开设黄金珠宝奢华分期业务,同期与回购业务都集,由于此类商品金额大、受众广、热度高,容易生息新的风险以致存在洗钱嫌疑,当今正在密切柔柔。
短期资金需求仍存,助推变相中介、平台滋长
公开信息炫耀,2020年以来,监管层执续激动对互联网助贷与贷款超市的表率整治,包括对协作机构的天资条款、对外包要领的穿透式审查,以及对收费口头的全面纳入成本评估等。跟着民间假贷利率司法保护上限被明确至24%,此前凡俗存在于中介机构的高息返佣模式大幅诽谤。
但是,贷款中介依然本着高风险高收益的理念,莫得消除寻求高利润的客群,从线下转入线上,作念起套现和助贷类业务。
在受访东说念主士看来,种种变相中介、平台容易大张旗饱读,根柢原因在于资金供需两头的需求仍存。
一方面,在零卖贷款市聚集处于舛错的中小金融机构,要紧需要业务增量,尤其在季末、年末时点。
11月初,北京某助贷公司东说念主士对财联社暗示,10月份助贷新规实施后,部分资金成本高、溢价智商弱的银行,比如民营银行和部分城商行较为激进,以致条款援贷平台导流“超标”(空洞融资成本24%以上)的客户给它们,增强利差。
11月17日,上海某互联网助贷机构业务东说念主士也暗示,2020年前后,非执牌机构运营的二级贷款超市兴起关节身分,便是中小银行关于外部获客渠说念的高度依赖。
半年报炫耀,与大行零卖贷款动辄两位数增速比较,股份行和城商行增速均为个位数以致负增长,如杭州银行上半年盘算推算贷、奢华贷双降,导致个贷总数减少64.70亿,降幅2.12%;青岛银行盘算推算贷、房贷和奢华贷全线下落,个贷总数降幅为3.2%。
另一方面,部分社会东说念主群短期借款需求不减,盘活需求郁勃客不雅上助推中介平台兴起。
上述深圳大行零卖业务东说念主士暗示,近三年来由于服务、房贷和种种生涯变故导致特殊一部分东说念主群需要小额、高频的资金盘活,这些资金不是购置巨额物品,而是平债以致是用于平淡生涯,此类业务银行、消金公司无法实时方便提供,只可去低征信门槛、快速放款的种种互联网平台寻找契机。
前述监管东说念主士炫耀,此前曾有针对此类商城的治理案例,某一线城市市集监管局以“违法走动”的罪名对某商城进行了关停治理。但这一治理模式,因商城的走动模式相对袒护和专科、法令成本大而无法实践,故多数情况下只可先表率金融机构通说念业务。
公开信息炫耀,岁首湖南广袤汇通小贷和广州熊猫小贷曾因此被方位金融监管处罚。